사업 성공 8개, 실패 2개 — 패스트트랙아시아가 5,000억을 만든 방식
개요
- 주제: 패스트트랙아시아 박지웅 대표의 창업 10년 — 투자자에서 창업가로 전환한 경로와 멀티 비즈니스 지주회사의 운영 원리
- 핵심 관점: "노력과 결과가 비례하는 판"을 스스로 설계하는 것, 그것이 창업과 투자다
- 핵심 키워드: 언더독 마인드 · Share of Wallet · 스타트업 지주회사 · 감내 가능한 원가 구조 · 실행 조직 문화
핵심 메시지 3가지
① 10개 중 8개 성공은 운이 아니라 '판 선택'의 결과다
패스트트랙아시아는 열 개 가까운 회사를 만들어 그중 손실을 본 곳은 두 개, 약 80%가 살아남았고 누적 기업 가치는 5,000억 원 수준에 도달했습니다. 이 수치는 잘해서가 아니라 이기할 수 있는 판만 골랐기 때문에 나온 결과에 가깝습니다.
② 시장은 "광고 시장보다 큰 시장"으로 정의된다
네이버가 한국 광고시장(약 10조 원)의 20~30%를 온라인으로 옮기며 시총 10~15조를 만들었다면, 그보다 큰 시장 — 임대료 70조, 중고차 몇십조, 결혼 15조 —每一个에 "네이버급 회사"가 나올 수 있다는 것이 10년을 건 논리였습니다.
③ 비전은 감내할 수 있는 범위 안에서만 말한다
위워크가 2018~2020년 "테크 기반 빌딩 솔루션"이라는 거대 비전을 말할 때, 패스트파이브는 5년 치 임대료를 스스로 감내할 수 있는지를 먼저 계산했습니다. 그 우선순위 차이가 공실률과 1위 지위를 갈랐습니다.
1. 출발점 — 상속이 지배하는 판에서 시작하다
박지웅 대표가 대학생 강연에서 반복해서 보여주는 자료가 있습니다. 미국·일본·유럽·한국의 50대 부자 명단입니다.
| 국가 | 50대 부자의 부의 원천 |
|---|---|
| 미국 | 자수성가 · 자수성가 · 자수성가 · 자수성가 (상속 2명) |
| 한국 | 상속 · 상속 · 상속 · 상속 · 상속 |
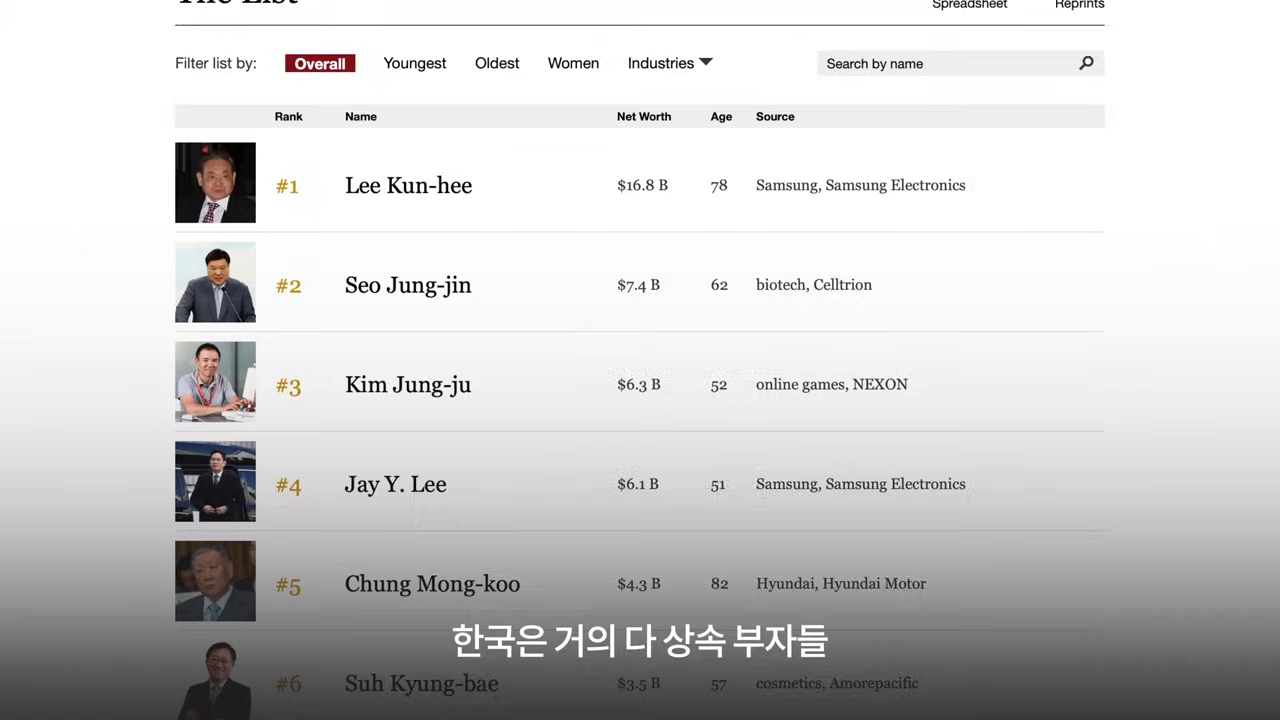
화면에 나온 한국 순위표가 이 논지를 그대로 뒷받침합니다. 1위 Lee Kun-hee(168억 달러), 4위 Jay Y. Lee(61억 달러), 5위 Chung Mong-koo(43억 달러), 6위 Suh Kyung-bae(35억 달러)가 모두 상속 기반이고, 2위 Seo Jung-jin(74억 달러, 셀트리온)과 3위 Kim Jung-ju(63억 달러, 넥슨)만이 창업으로 만든 부입니다.
여기서 도출된 문제의식이 두 문장입니다.
- 노력과 결과가 최대한 비례할 수 있는 가장 좋은 루트가 창업과 투자다
- 그런데 상속 덩어리로 이루어진 현재 구조는 계층 이동을 극도로 경직시킨다
이 "불공정한 판에 대한 결핍"이 이후 모든 의사결정의 연료가 됩니다.
2. 언더독 마인드의 형성 — 세 번의 패배 인식
첫 번째: 6년 노력이 한 판에서 무너진 순간 (2001학년도 수능)
2001학년도 수능은 역대급으로 쉬웠습니다. 1등이 395점, 2등이 394점. 중학교 3년 + 고등학교 3년, 6년의 노력이 한 판에 결정되는데 그 한 판이 우연히 쉬웠던 경험에서generated된 열등감이 "언젠가 반드시 역전 홈런을 쳐야겠다"는 인식으로 굳었습니다.
두 번째: 포항공대 3개월의 판단
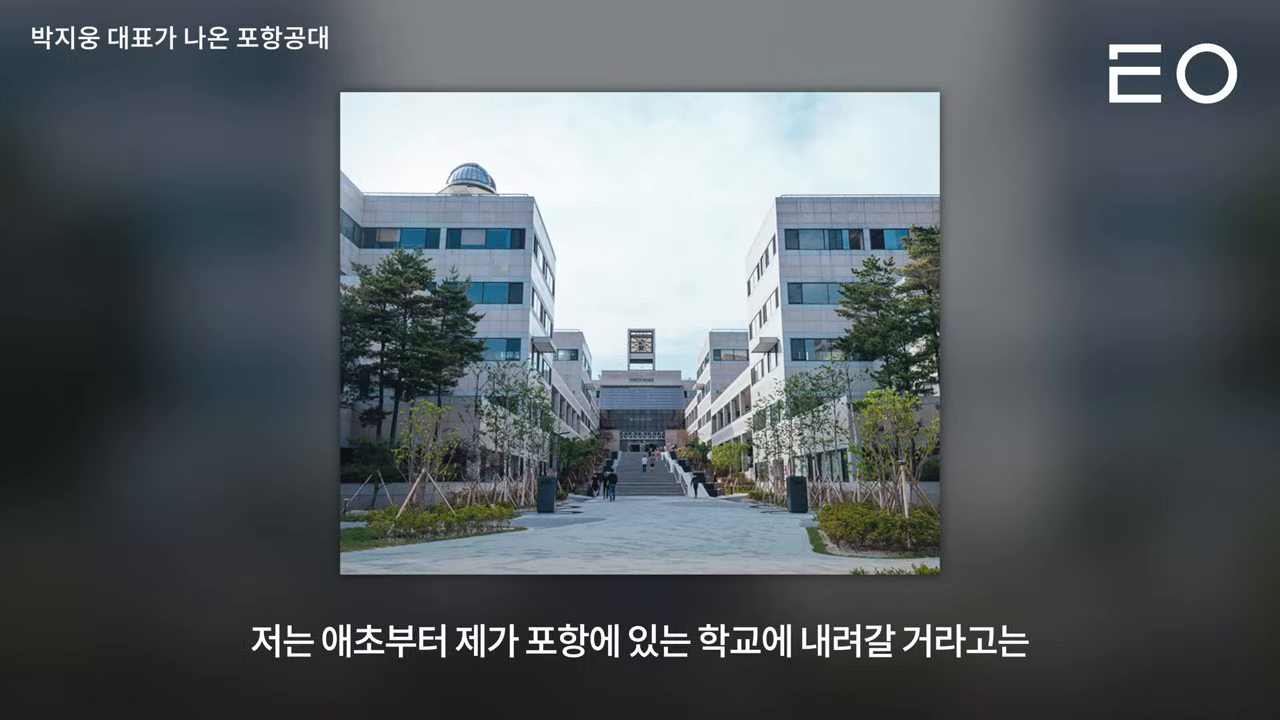
입학생의 절반 이상이 과학고 출신인 환경에서, 3개월 만에 내린 결론은 이렇습니다.
"내가 공학을 계속 전공하면 이 친구들을 절대 이길 수 없겠다. 내가 이길 수 있는 판을 찾고 싶은데, 그게 공학은 아닌 것 같다."
그리고 같은 판에서 싸우지 않는 전략이 시작됩니다. 재무·회계·마케팅 독학 → 경영 컨설팅·IB라는 직업군 발견 → 공모전 수상 → 이를 레버리지한 인턴 3회.
세 번째: 연줄이 만든 게임의 규칙
이력서를 수십 번 고치고, 직접 찾아가 제출하고, 인터뷰 기회를 위해 이메일을 수백 곳에 보내 얻은 두 달짜리 계약직 인턴. 그런데 옆자리에는 "누구 친구 아들"로 그냥 온 사람이 있었습니다.
| 영역 | 규칙 |
|---|---|
| 학교 공부 | 누구나 동일한 룰로 경쟁하는 페어 게임 |
| 사회생활 | 페어 룰이 적용되지 않을 수 있다 |
| 대응 | "이 언더독 상황에서도 우승해야겠다. 지는 건 싫다" |
군대에서 재편된 직업관도 이 분기점에서 나옵니다. 고정 수수료를 시간당 더 높게 받는 직업 vs 리스크를 지고 그에 비례하는 리턴을 얻는 직업 — 후자의 극단이 사업이고, 그보다 덜 겁나는 지점이 투자였습니다.
3. 투자자에서 창업가로 — "조연으로 남아있기 싫었다"
28살에 벤처캐피탈(스톤브릿지캐피탈)에 신입으로 입사했지만 "아무도 놀아주지 않는" 환경이었습니다. 그래서 택한 방식이 탑다운 투자였습니다.
① 산업 공부로 좋은 인더스트리 선정
↓
② 해당 산업의 모든 회사를 다 찾아가 만나기
↓
③ 그중 제일 잘하거나 제일 잘할 것 같은 회사에 투자
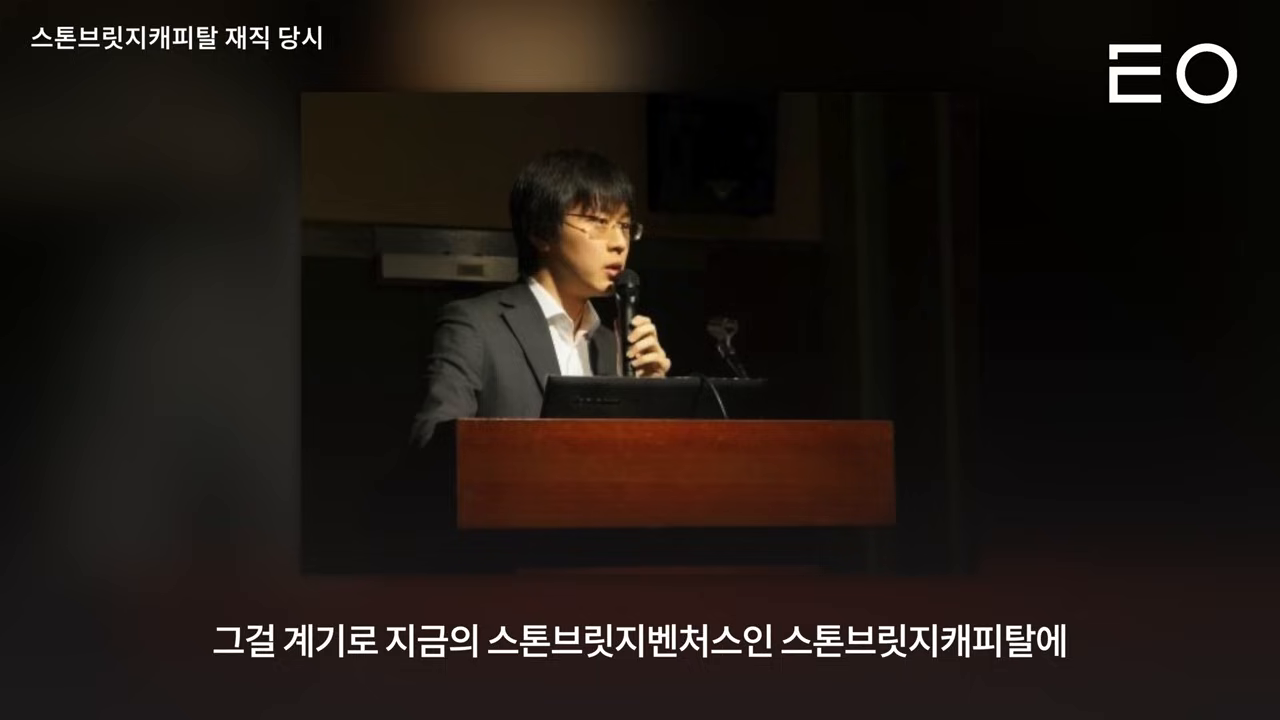
그루폰 사례가 전환점이 됩니다. 2009년 하반기 그루폰을 인지했고, 2010년 초 기사로 드러난 5인 팀을 만나 인사이트가 메인으로, 스톤브릿지가 서브로 참여해 투자했습니다. 사업계획서에 적힌 목표 숫자의 앞자리가 매달 바뀌고, 6개월마다 0이 하나씩 붙는 성장 끝에 1년 6개월 만에 리빙소셜에 매각되었습니다.
이 과정에서 얻은 인식:
| 주체 | 역할 |
|---|---|
| 임직원 | 회사 가치 creation의 99% 이상, 성공의 주연 |
| 투자자 | 필요한 순간에 돈을 준 고마운 조연 |
그런데 팀 매각 3개월 후 엔써지, 다시 3개월 후 다른 게임 회사가 연이어 M&A로 exit했습니다. "이 회사들이 액시트하는 데 내가 도와준 게 있냐? 없다." 이 반복이 조연 자리의 한계를 확인시켰고, 2011년 겨울 패스트트랙아시아가 만들어집니다. 팀원·신한성 대표·노 대표가 "별 일 없어도 한 달에 한 번 밥이나 먹자"고 모인 첫날, 회사를 만들기로 결정한 것이었습니다.
결정의 동력은 두 가지였습니다. 시간에 대한 조급함(나이 들수록 리스크를 더 테이크할 수 없을 것이라는 우려)과 투자 지속에서 온 약간의 매너리즘.
4. 테마 설계 — 네이버는 광고회사가 아니라 '이동'의 증거다
회사를 만들며 읽은 앤드리슨 호로위츠의 "소프트웨어가 세상을 먹어치운다"가 테마가 되었습니다. 그리고 이를 검증한 계산이 네이버 분석입니다.
네이버 시총            : 10 ~ 15조 원
한국 광고시장(온+오프)  : 약 10조 원
네이버 디지털 광고 매출 : 2 ~ 3조 원
→ 10조 시장의 20~30%를 온라인으로 옮겼는데 시총이 10~15조
같은 기준으로 보면 세상의 광고 시장보다 큰 시장은 얼마든지 있습니다.
| 시장 | 규모 |
|---|---|
| 기업 임대료 (연간) | 70조 원 |
| 중고차 거래 | 몇십조 원 |
| 결혼 시장 | 15조 원 |
| 한국 배달 스펜딩 | 10조 원 (미국 50조, 인구 4천만 vs 3억) |
"이 모든 시장에 네이버만한 회사가 등장할 포텐셜이 있다" — 이것이 10년을 베팅할 라이프타임 오퍼튜니티였고, 실제로 10년간 다른 큰 생각 없이 하나씩 옮겨간 것이 오늘의 포트폴리오입니다.
5. 세그먼트 선정 기준 — Share of Wallet과 독과점 역발상
서비스를 고르는 축은 두 가지입니다. Share of Time(네이버·카카오처럼 시간을 점유)과 Share of Wallet(소비 지출을 점유). 트래픽을 모은 뒤 나중에 광고를 붙이는 구조는 Day One부터 매출이 발생하지 않으므로 후자를 선택했습니다.
① 4인 가족 기준 최다 지출 항목 = 의·식·주 + 교육(한국은 교육비 유독 큼) → 4개 메타 타깃
↓
② 서브 세그먼트로 내려가 오프라인 독과점 정도를 측정 — 독과점이 심할수록 기회
↓
③ "시장 규모는 큰데 영리한 온라인 플레이어가 없는" 지점 탐색
↓
④ 그 시장을 타격할 서비스 2~3개 정의
↓
⑤ 같이할 사람 찾기 → 1~2개로 좁히기 → 빨리 실행해 시장에 내놓기
↓
⑥ 반복
헬로네이처(2012년 초)의 판단이 이 기준의 전형입니다. 당시 식품 온라인 침투율은 극히 낮았고 "누가 먹을 걸 온라인으로 사냐"는 반응이었습니다. 그러나 "10년 전에 누가 옷을 온라인으로 사서 사냐"와 동일한 문장이고, 1%인 침투율은 20%까지 무난히 간다고 보고 시그널을 잡았습니다. 배달도 같은 논리였습니다 — 한국이 글로벌 벤치마크가 될 수 있는 몇 안 되는 영역(스톤브릿지 재직 시 배달의민족 시리즈A, 푸드플라이 투자).
6. 패스트파이브 vs 위워크 — 비전 대신 원가 구조
셰어하우스 플레이어 조사에서 출발한 부동산 사업은 위워크를 만나 오피스로 방향을 틀었습니다. 현장을 보면 10가구가 원룸 형태로 살고, 월세 20만 원 → 차주 한 달 매출 200만 원. 이걸 어떻게 스케일업할지가 첫 질문이었습니다.
| 항목 | 위워크 | 패스트파이브 |
|---|---|---|
| 업의 정의 | 커뮤니티 업 | 인프라를 제공하는 서비스 업 |
| 확장 방식 | 한 달에 하나씩 지점 오픈 | 향후 5~10년 치 임대료 감내 가능 여부를 먼저 계산 |
| 계약 부담 | — | 건물주와 최소 5년 계약 = 무조건 내야 할 고정비 |
| 우선순위 1·2 | 이벤트·커뮤니티 | 기본을 똑바로 (인터넷 안 되면 매니저가 방으로 찾아가 해결) |
| 비전 제시 | 2018~2020년 테크 기반 빌딩 솔루션 | 스스로 감내할 수 있는 범위를 비전으로 말함 |
| 결과 | — | 호점 수·멤버 수 모두 우위, 공실률 어마어마한 차이, 작년·올해 국내 압도적 1위 |
핵심은 이 한 문장입니다. "우리가 건물주와 평당 얼마에 계약하는지는 바꿀 수 없다" — 그 고정 불가능성을 전제로 의사결정했기 때문에, 매출과 비용 양쪽에서 위워크 코리아 대비 좋은 성과를 만들 수 있었습니다. 커뮤니티는 기본이 갖춰진 뒤의 플러스 알파였습니다.
7. 조직 — 논쟁을 끝까지 가져가는 사람만 팀장이 된다
패스트캠퍼스는 "공격적인 실행 말고 다른 게 없었습니다." 그리고 그 실행을 가능하게 한 것은 승인 구조였습니다.
- 대표 컨펌이 필요한 게 아니라 대표와 끝까지 논쟁할 수 있음
- 논쟁을 끝까지 가지 않는다는 건 그 정도로 하고 싶지 않다는 뜻 → 안 할 만하다
- 그 결과: 입사 6개월 만에 주니어→팀장, 1년 만에 본부장
- 현재 본부장들은 20대 후반~30대 초반, 전원 수습 입사 후 주니어·시니어·팀장을 거쳐 승진, 각자 40~50명을 거느림, 회사 경력이 패스트캠퍼스 하나
"회사 안에 기회가 열려 있고 더 많은 성장을 보장하는 방향 — 알고 보니 그게 전부였다."
최종 지향점은 버크셔 해서웨이입니다. 지주회사 구조를 가진 모든 회사가 꿈꾸는 곳은 버크셔 하나이고, 알파벳도 소프트뱅크도 "테크놀로지 버전의 버크셔"를 말합니다. 대부분의 회사가 사업을 잘하거나 투자를 잘하거나 둘 중 하나인데, 패스트트랙아시아는 사업과 투자를 엔드 투 엔드로 다 잘하는 지주회사를 죽기 전까지 최대한 근접 구현하는 것을 방향으로 두고 있습니다.
관점 포인트
- 판 갈이의 기술: 같은 노력이라도 "이길 수 없는 판"(공학)에서 철수하고 "이길 수 있는 판"(재무·회계·마케팅)으로 옮기는 판단이 첫 번째 결정적 순간이었습니다.
- 조연 인식의 전환: 투자자의 기여를 1%로 스스로 규정하는 겸손이, 역설적으로 주연이 되려는 창업 결정을 정당화했습니다.
- 고정비 가시화: "평당 계약 단가는 바꿀 수 없다"는 한계를 먼저 인정할수록 생존 확률이 올라갑니다.
- 비전의 크기 = 감내 범위의 크기: 구성원이 믿을 수 있는 비전은 실현 가능한 범위에서 나옵니다.
- 독과점은 신호다: 오프라인 독과점도가 높을수록 온라인 진입 기회가 크다는 역발상 스크리닝.
- 실패 2개는 실패가 아니라 비용이다: 80% 성공률을 "굉장히 높은 숫자"로 읽는 프레임이 반복 도전을 가능하게 합니다.
최종 핵심 정리
- 창업과 투자가 "계층 이동의 루트"로 기능하려면, 그 판 자체가 노력-결과 비례를 보장하는가?
- 내가 선택한 산업은 네이버급 회사가 아직 나오지 않은 10조 이상 시장인가?
- Share of Time인가 Share of Wallet인가 — Day One에 매출이 발생하는 축인가?
- 5년 치 고정비를 감내할 수 있는 상태로 확장하고 있는가?
- 구성원이 대표와 끝까지 논쟁할 수 있는 승인 구조인가?
- 사업과 투자 중 하나만 잘하고 있지 않은가 — 두 개를 다 하는 구조는 가능한가?
한 줄 요약: 이길 수 없는 판에서 6년을 잃고, 이길 수 있는 판을 골라 10개 중 8개를 살려낸 사람에게는 재능보다 '판 선택의 냉정함'이 먼저였다.
댓글 0
아직 댓글이 없습니다 — 첫 댓글을 남겨보세요.